14 octobre 2026

TV SUD

❤️La culture générale Reportage Réalisation Vidéo TV Cinéma Studio Région Sud 1ère web TV culturelle depuis 2017 ❤️

Le viager, c’est une vente immobilière un peu particulière
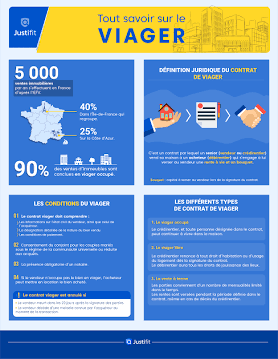
Le viager, c’est une vente immobilière un peu particulière : au lieu de payer la totalité du prix de la maison le jour de la signature, l’acheteur verse une somme initiale puis une rente mensuelle jusqu’au décès du vendeur.

C’est un contrat basé sur un « aléa » : personne ne sait à l’avance combien de temps la rente sera versée.

Comment ça se compose financièrement ?

La transaction s’articule généralement autour de deux montants :

  • Le bouquet : Une somme de capital versée cash le jour de la signature chez le notaire (en général entre 20 % et 30 % de la valeur du bien, mais c’est librement négociable).

  • La rente viagère : Un montant versé tous les mois au vendeur jusqu’à sa mort. La rente est calculée par le notaire en fonction du capital restant, de la valeur du bien, de l’âge et de l’espérance de vie théorique du vendeur.

Les deux grands types de viager

  1. Le viager occupé (90 % des cas) : Le vendeur conserve le droit d’habiter chez lui (droit d’usage et d’habitation) jusqu’à la fin de sa vie. L’acheteur ne peut pas y habiter ni le louer tant que le vendeur y vit. Une décote d’occupation est appliquée sur la valeur du bien lors du calcul.

  2. Le viager libre : L’acheteur dispose du bien immédiatement dès la signature (pour y habiter ou le louer). Il n’y a pas de décote d’occupation, donc les rentes sont plus élevées.

Mettre sa maison en viager : avantages et inconvénients

Pour le vendeur (créditrentier) Pour l’acheteur (débirentier)
Complément de revenu à vie garanti (indexé sur l’inflation). Accès à la propriété sans passer par un crédit bancaire traditionnel.
Possibilité de rester chez soi tout en débloquant son patrimoine. Prix d’achat réel dépendant de la longévité du vendeur.
Fiscalité avantageuse sur la rente (abattement de 30 % à 70 % selon l’âge au moment de la vente). Le bien en viager occupé ne peut pas être occupé immédiatement.

Les garanties légales

Pour protéger le vendeur contre le risque d’impayé, le notaire inscrit deux clauses indispensables dans le contrat : une hypothèque légale sur le bien et une clause résolutoire, qui permet au vendeur de annuler la vente et de récupérer sa maison (tout en gardant les sommes déjà versées) si l’acheteur cesse de payer la rente.

Que se passe-t-il pour les héritiers lorsqu’on vend sa maison en viager ?

Lorsqu’un propriétaire vend sa maison en viager, l’impact sur les héritiers est direct et important, tant sur le plan du patrimoine immobilier que des rentes et des dettes.

1. Le bien immobilier sort définitivement du patrimoine

  • L’habitation ne fait plus partie de la succession : À la signature de la vente chez le notaire, le logement est transféré à l’acheteur (le débirentier). Au décès du vendeur, les héritiers ne récupèrent pas le logement et n’ont aucun droit dessus.

  • Aucun accord des héritiers n’est nécessaire : Un propriétaire capable a le droit de vendre ses biens comme il le souhaite. Il n’a pas besoin de l’autorisation de ses enfants ou héritiers pour vendre en viager.

2. Ce qu’il advient du bouquet et des rentes

  • Le bouquet : La somme versée cash le jour de la vente entre dans le patrimoine du vendeur. Si ce capital n’est pas entièrement dépensé au moment du décès, ce qu’il en reste fait partie de l’actif successoral transmis aux héritiers.

  • Les rentes versées : Les rentes mensuelles servent généralement à financer le quotidien, la retraite ou les soins du vendeur. Ce qui n’a pas été consommé réintègre la succession sous forme d’épargne.

  • Extinction de la rente : La rente s’arrête au décès du vendeur (créditrentier). Les héritiers n’ont aucun droit à percevoir les rentes futures.

3. Les rares cas où les rentes sont transmises aux héritiers

Il existe deux exceptions où une rente peut être transmise :

  1. Rente réversible sur deux têtes (ex. un couple) : Si un des deux conjoints décède, le conjoint survivant continue de percevoir 100 % (ou le pourcentage prévu) de la rente. Les enfants n’en bénéficient qu’après le décès du second parent (et uniquement sous forme d’héritage de l’épargne restance).

  2. Arriérés de rentes impayées : Si l’acheteur avait des retards de paiement de la rente au moment du décès du vendeur, la créance est transmise aux héritiers. Ce sont eux qui devront réclamer le paiement des sommes dues à l’acheteur.

4. Attention aux risques de contestation par les héritiers

Dans certains cas précis, les héritiers peuvent attaquer la vente en justice :

Motif de contestation Condition légale
Vente à un héritier (Donation déguisée) Si la maison est vendue en viager à l’un des enfants, l’article 918 du Code civil présume qu’il s’agit d’une donation déguisée, sauf si tous les autres héritiers réservataires ont donné leur accord écrit lors de la vente.
Absence d’aléa (Maladie connue) Si le vendeur était atteint d’une maladie mortelle connue au moment de la vente et décède dans les 20 jours suivant la signature, la vente est automatiquement annulée.
Prix ou rente manifestement dérisoire Si le bouquet et la rente ont été sous-évalués de manière excessive, les héritiers peuvent demander l’annulation pour vileté du prix.

Comment vendre en viager à l’un de ses enfants sans que les autres héritiers ne puissent contester ?

Pour vendre un bien en viager à l’un de ses enfants en toute sécurité juridique et éviter toute contestation ultérieure, il faut impérativement désamorcer la présomption légale de donation déguisée.

Le risque juridique : l’article 918 du Code civil

En droit français, la loi présume automatiquement qu’une vente en viager faite à un héritier en ligne directe (un enfant) est une donation déguisée.

Si rien n’est anticipé, au moment du décès du vendeur, les autres enfants (les cohéritiers) peuvent exiger que la valeur totale de la maison soit réintégrée dans la succession (rapportée à la masse successorale). Cela viendrait réduire la part de l’enfant acquéreur, voire l’obliger à indemniser ses frères et sœurs.

Les 3 solutions pour sécuriser la vente

1. L’accord écrit de TOUS les autres héritiers (La voie la plus sûre)

L’article 918 du Code civil prévoit une exception explicite : si tous les autres enfants réservataires interviennent à l’acte de vente chez le notaire pour donner leur consentement express, la présomption de donation déguisée tombe définitivement.

  • Résultat : Les autres enfants renoncent à contester la vente ou à demander le rapport du bien à la succession.

  • Condition : Il faut une entente familiale parfaite, car il suffit qu’un seul enfant refuse de signer pour bloquer cette option.

2. Prouver la réalité financière de la transaction

Si l’un des enfants refuse de signer ou si la relation est conflictuelle, l’enfant acheteur doit être en mesure de prouver de manière irréfutable qu’il s’agit d’une vraie vente commerciale :

  • Un bouquet et des rentes au prix réel du marché : Le montant du bouquet et des rentes doit être évalué par un expert indépendant ou le notaire, sans aucune sous-évaluation.

  • Paiement effectif et traçable : L’enfant doit prouver qu’il a réellement versé le bouquet depuis ses comptes personnels et qu’il vire chaque mois la rente viagère. Tout document bancaire (relevés, virements automatiques) doit être conservé à vie.

  • Capacité financière : L’enfant doit disposer des revenus suffisants pour assumer la rente sans aide financière en retour de la part du parent.

Attention : Même avec des preuves bancaires, si les autres enfants n’ont pas signé l’acte, ils conservent le droit d’attaquer la vente au décès. C’est ensuite au juge de trancher sur la sincérité de la vente.

3. L’alternative : la donation-partage avec réserve d’usufruit

Si le but du parent est de transmettre son logement tout en conservant des revenus ou l’usage du bien, le notaire conseille souvent de préférer la donation-partage plutôt que le viager :

  • Le parent donne la nue-propriété de ses biens à tous ses enfants de manière équitable.

  • Il conserve l’usufruit (droit d’habiter ou de louer pour percevoir les loyers).

  • Cette formule évite tout conflit familial et bénéficie d’un cadre fiscal très avantageux (abattements renouvelables tous les 15 ans).

Quelle est la différence entre conserver l’usufruit et conserver un droit d’usage et d’habitation (DUH) ?

Bien que l’usufruit et le droit d’usage et d’habitation (DUH) permettent tous deux d’occuper un logement dont on n’est plus plein propriétaire, le DUH est un droit strictement personnel et restreint, tandis que l’usufruit offre une gestion quasi totale du bien.

C’est cette différence de droits qui explique la décote plus importante appliquée en viager lors de l’utilisation d’un DUH.

Tableau comparatif des différences clés

Caractéristique Usufruit Droit d’Usage et d’Habitation (DUH)
Droit d’habiter Oui (soi-même et sa famille). Oui (soi-même et sa famille uniquement).
Mise en location (Louer le bien) Oui. L’usufruitier peut louer le logement et en percevoir l’intégralité des loyers. Non. Interdiction stricte de louer ou de prêter le logement à un tiers.
Cession ou vente du droit Oui. L’usufruit peut être vendu ou cédé à une autre personne. Non. Le droit est strictement personnel, invendable et incessible.
Saisie par les créanciers L’usufruit peut être saisi par des créanciers. Le DUH est insaisissable.
Impact sur la valeur (en viager) La valeur de l’usufruit est plus élevée la décote pour l’acheteur est plus faible. La valeur du DUH est plus faible ( de l’usufruit) décote plus forte, ce qui réduit davantage la valeur occupée du bien.

Répartition des charges et des travaux

La répartition des frais entre l’occupant et le nu-propriétaire (acheteur) varie également selon le cadre retenu :

  • En cas d’usufruit :

    • L’usufruitier prend en charge la taxe foncière, la taxe d’enlèvement des ordures ménagères (TEOM), l’assurance du bien, toutes les charges courantes et l’entretien (articles 605 et 606 du Code civil).

    • Le nu-propriétaire ne paye que les gros travaux de structure (gros murs, voûtes, charpentes, toitures, murs de clôture).

  • En cas de DUH (Formule classique du viager occupé) :

    • La répartition suit généralement les règles applicables entre un locataire et un propriétaire.

    • L’occupant (vendeur) paye les charges locatives, l’entretien courant et la taxe d’enlèvement des ordures ménagères.

    • L’acheteur prend en charge la taxe foncière (hors TEOM), les gros travaux (article 606), l’assurance des murs et les charges de copropriété non locatives.

      Comment le choix entre DUH et usufruit modifie-t-il le calcul du bouquet et de la rente viagère ?

      Le choix entre le Droit d’Usage et d’Habitation (DUH) et l’usufruit modifie directement la valeur du « capital à payer », ce qui impacte le montant du bouquet et/ou de la rente viagère.

      VIAGER.COM

      La règle d’or du calcul

      Le montant global de la transaction (appelé le Prix Viager ou la valeur occupée) se calcule selon la formule :

      Ensuite, ce prix viager est ventilé entre le bouquet (somme cash) et la rente viagère (convertie selon l’espérance de vie du vendeur).

      Le Blog | Qoridor

      Pourquoi l’Usufruit produit un bouquet/une rente plus faibles ?

      Le Blog | Qoridor

      La différence repose sur la valeur économique du droit conserve :

      GMU Notaires
      1. Le DUH est restreint : Le vendeur ne peut qu’habiter le logement. S’il quitte les lieux (pour aller en EHPAD par exemple), il perd le bénéfice d’en tirer un revenu. Sa valeur économique est plus faible (généralement estimée à de la valeur de l’usufruit).

        Le Blog | Qoridor+ 1
      2. L’usufruit est étendu : Le vendeur garde le droit d’habiter ou de louer pour percevoir les loyers. Ce droit supplémentaire a une valeur financière nette plus élevée.

        Beauvoisine Patrimoine

      L’impact en chiffres :

      2nd Market
      • Avec un DUH : La décote d’occupation accordée à l’acheteur est plus forte. La valeur occupée restante est plus élevée le bouquet et la rente sont plus importants pour le vendeur.

        VIAGER.COM+ 2
      • Avec l’Usufruit : La valeur du droit conservé est plus forte la valeur occupée restante est plus faible le bouquet et la rente sont plus faibles pour compenser le fait que le vendeur conserve le droit de louer.

        GMU Notaires

      Exemple chiffré comparatif

      Prenons une maison d’une valeur marchande de 300 000 €, vendue par une femme de 75 ans (espérance de vie théorique 12-15 ans).

      GMU Notaires
      Étape du calcul Option 1 : Viager avec DUH (Classique) Option 2 : Viager avec Usufruit
      Valeur du bien 300 000 € 300 000 €
      Valeur du droit conservé DUH (120 000 €) Usufruit (150 000 €)
      Prix Viager (Base de calcul) 180 000 € 150 000 €
      Choix du Bouquet () 54 000 € 45 000 €
      Capital restant pour la rente 126 000 € 105 000 €
      Rente mensuelle estimée

      (Données indicatives calculées selon les barèmes viagers usuels).

      Beauvoisine Patrimoine

      Quel choix privilégier ?

      • Privilégier le DUH si : Vous cherchez à maximiser vos revenus immédiats (bouquet) et récurrents (rente) pour financer votre retraite, sans projet d’aller vivre ailleurs.

        2nd Market
      • Privilégier l’Usufruit si : Vous anticipez un départ futur (par exemple en maison de retraite) et souhaitez pouvoir louer votre logement pour percevoir des loyers qui viendront s’ajouter à votre rente viagère.

        Que se passe-t-il en viager si le vendeur doit quitter sa maison pour aller en EHPAD et abandonne son DUH ?

        Si le vendeur (créditrentier) doit quitter sa maison pour aller en EHPAD ou en maison de retraite, il peut renoncer à son Droit d’Usage et d’Habitation (DUH). Cette démarche est parfaitement encadrée par le contrat de vente initial grâce à une clause de libération anticipée.

        1. La remise des clés à l’acheteur

        Dès que le vendeur informe l’acheteur (par lettre recommandée ou acte d’huissier/commissaire de justice) qu’il quitte définitivement le logement :

        • L’acheteur récupère la jouissance totale du bien (il peut y habiter, le rénover ou le mettre en location).

        • Le vendeur n’a plus à payer les charges locatives ni les taxes liées à l’occupation.

        2. La revalorisation de la rente viagère (La compensation)

        En abandonnant son droit d’habiter, le vendeur rend au bien sa pleine valeur d’usage. En contrepartie, l’acheteur doit lui verser une majore de la rente mensuelle.

        • Le taux de majoration : Il est fixé à l’avance dans le contrat de vente initial (généralement entre 20 % et 30 % d’augmentation de la rente).

        • Utilité : Cette rente revalorisée permet au vendeur de financer tout ou partie du coût de son hébergement en EHPAD.

        Exemple : Si la rente initiale était de 700 € / mois et que le contrat prévoyait une majoration de 25 % en cas de libération anticipée, la nouvelle rente versée par l’acheteur devient 875 € / mois jusqu’au décès du vendeur.

        3. Les démarches et préavis

        • Préavis : Le contrat impose généralement un préavis (souvent de 1 à 3 mois) pour laisser le temps à l’acheteur de s’organiser ou de trouver un locataire.

        • État des lieux : Un état des lieux de sortie est réalisé lors de la remise des clés.

        • Formalité : Un avenant ou un acte de renonciation au DUH peut être rédigé par le notaire pour officialiser l’extinction du droit et le nouveau montant de la rente.

        Et en cas de viager avec usufruit ?

        Si la vente avait été conclue avec réserve d’usufruit (et non un DUH) :

        • Le vendeur n’a pas besoin de rendre le bien à l’acheteur s’il part en EHPAD.

        • Il conserve le droit de mettre lui-même la maison en location et de percevoir l’intégralité du loyer pour financer sa maison de retraite, en plus de sa rente viagère habituelle.

          Quelles sont les clauses indispensables à insérer dans un contrat de viager pour protéger le vendeur ?

          Pour protéger efficacement le vendeur (créditrentier) face aux risques d’impayés, de dégradation du bien ou d’évolution de sa situation personnelle, le contrat de vente en viager doit intégrer des clauses de sécurité financières et juridiques majeures.

          1. Les garanties contre le risque d’impayé (Priorité absolue)

          Clause Fonctionnement
          La clause résolutoire Permet au vendeur d’annuler automatiquement la vente si l’acheteur cesse de payer la rente (généralement après un commandement de payer resté infructueux pendant 30 jours).
          La clause pénale Accompagne la clause résolutoire : en cas d’annulation de la vente, le vendeur conserve la totalité du bouquet et l’ensemble des rentes déjà perçues à titre d’indemnité compensatoire, sans possibilité pour l’acheteur de les réclamer.
          L’inscription du privilège de vendeur avec hypothèque légale Le notaire inscrit une garantie sur le bien aux hypothèques. Si l’acheteur rencontre de graves problèmes financiers, le vendeur peut faire saisir et vendre le logement aux enchères pour récupérer les sommes dues en priorité sur les autres créanciers.

          2. Les garanties d’indexation et d’occupation

          • La clause d’indexation de la rente : Pour préserver le pouvoir d’achat du vendeur face à l’inflation, la rente doit être révisée annuellement. Elle est le plus souvent adossée à l’indice des prix à la consommation (IPC) de l’INSEE (hors tabac).

          • La clause de libération anticipée (Départ en EHPAD) : Si le vendeur doit quitter son logement (santé, dépendance), cette clause lui permet d’abandonner son Droit d’Usage et d’Habitation (DUH) à l’acheteur en échange d’une majoration automatique de la rente (généralement fixée entre 20 % et 30 % supplémentaires).

          • La clause de solidarité des acquéreurs / héritiers : Si l’acheteur est un couple ou s’il vient à décéder avant le vendeur, la clause stipule que ses ayants droit ou héritiers restent solidairement tenus de continuer à verser la rente viagère jusqu’au décès du vendeur.

          3. Les garanties d’entretien et de charges

          • La répartition stricte des travaux et charges : Le contrat doit stipuler explicitement que l’acheteur prend en charge les gros travaux (article 606 du Code civil) ainsi que la taxe foncière, tandis que le vendeur ne conserve que l’entretien courant et les charges locatives.

          • La clause de droit de visite d’entretien : Elle autorise le vendeur (ou un expert mandaté) à visiter le bien une fois par an pour vérifier que l’acheteur exécute bien les travaux de structure nécessaires à la préservation du bâtiment.

            Que se passe-t-il si l’acheteur décède avant le vendeur en viager ?

            Si l’acheteur (le débirentier) décède avant le vendeur (le créditrentier), le contrat de viager ne s’arrête pas. La vente reste parfaitement valable et le versement de la rente doit se poursuivre.

            1. Le transfert de l’obligation aux héritiers de l’acheteur

            À la suite du décès de l’acheteur, le bien immobilier ainsi que la dette associée (l’obligation de verser la rente viagère) entrent dans sa succession.

            • Transmission de la dette : Les héritiers de l’acheteur deviennent propriétaires du bien (en nue-propriété ou en pleine propriété selon le contrat) et reprennent l’obligation de payer la rente au vendeur jusqu’au décès de ce dernier.

            • Solidarité entre héritiers : S’il y a plusieurs héritiers, ils sont solidairement tenus au paiement de la rente, à hauteur de leurs parts successorales ou via la clause de solidarité obligatoirement figurant dans l’acte de vente notarié.

            2. Les options qui s’offrent aux héritiers de l’acheteur

            Face à cette charge financière, les héritiers de l’acheteur ont trois possibilités :

            1. Continuer à payer la rente : Ils conservent le bien dans le patrimoine familial et assument le versement mensuel au vendeur.

            2. Revendre le bien en viager (Viager sur la tête du vendeur initial) :

              • Ils peuvent revendre la maison à un tiers.

              • Le nouveau sous-acquéreur reprendra le versement de la rente.

              • Conséquence pour le vendeur initial : Cela ne change strictement rien pour lui : il continue de percevoir exactement la même rente, garantie par le même logement, jusqu’à la fin de sa vie.

            3. Refuser la succession : Si les héritiers jugent le viager trop lourd ou risqué, ils peuvent renoncer à la succession de l’acheteur.

              • Dans ce cas, le bien est géré par le service des Domaines.

              • Si la rente cesse d’être payée, le vendeur peut faire jouer la clause résolutoire inscrite au contrat pour récupérer la pleine propriété de son logement, tout en conservant le bouquet et l’ensemble des rentes déjà perçues.

            3. Comment le vendeur est-il protégé ?

            Si l’acheteur décède, le vendeur dispose de solides garanties juridiques pour éviter toute rupture de paiement :

            Comment fonctionne l’assurance décès souscrite par l’acheteur d’un viager ?

            L’assurance décès souscrite par l’acheteur (le débirentier) s’apparente à une assurance emprunteur classique, mais adaptée aux spécificités de la rente viagère. Elle vise à protéger la famille de l’acheteur en cas de disparition prématurée de ce dernier.

            1. Le principe de fonctionnement

            Lors de la signature du viager (ou en amont chez un courtier/assureur), l’acheteur contracte une formule d’assurance garantissant les risques décès et invalidité absolue et définitive (IAD).

            • Pendant la vie de l’acheteur : L’acheteur règle ses cotisations mensuelles à l’assureur en plus de la rente versée au vendeur.

            • En cas de décès de l’acheteur : L’assureur se substitue à l’acheteur pour prendre en charge le versement de la rente au vendeur (créditrentier) à la place des héritiers, ou leur verser un capital équivalent.

            2. Les deux modes de prise en charge par l’assureur

            Selon la formule souscrite dans le contrat d’assurance, la prise en charge peut prendre deux formes :

            A. Le versement direct de la rente (Formule la plus courante)

            L’assureur verse directement au vendeur la rente mensuelle due jusqu’à son décès.

            • Pour les héritiers de l’acheteur : Ils conservent le bien immobilier sans avoir à sortir d’argent de leur poche pour payer la rente.

            • Pour le vendeur : Le paiement continue d’être assuré sans interruption ni démarche complexe.

            B. Le versement d’un capital aux héritiers

            L’assureur verse un capital garanti prédéfini aux héritiers de l’acheteur. Ces derniers utilisent ce capital pour continuer à payer les rentes mensuelles au vendeur jusqu’à son décès.

            3. Les conditions et limites à connaître

            Bien qu’elle soit très protectrice, cette assurance comporte des contraintes pour l’acheteur :

            • Le questionnaire de santé : Tout comme pour un prêt immobilier, la souscription exige un questionnaire médical. En cas de risques aggravés de santé, la surprime peut être élevée ou le dossier refusé.

            • La limite d’âge à la souscription : Les compagnies fixent généralement un âge limite d’adhésion (souvent entre 65 et 70 ans) et un âge limite de garantie.

            • Le coût de la prime : Le montant de la cotisation dépend de l’âge de l’acheteur, de son état de santé, mais aussi de l’espérance de vie du vendeur (qui détermine la durée prévisible de couverture).

            • Non obligatoire mais vivement recommandée : Contrairement au crédit bancaire où l’assurance est imposée par la banque, elle est facultative en viager, sauf si le vendeur exige sa souscription comme condition sine qua non dans le contrat de vente.

            Garantie contractuelle Effet protecteur pour le vendeur
            L’assurance décès / invalidité (optionnelle mais fréquente) Si l’acheteur avait souscrit une assurance pour son viager, la compagnie d’assurance prend en charge le versement des rentes aux personnes désignées ou rembourse le capital restant, soulageant ainsi les héritiers.
            L’hypothèque légale de vendeur Elle permet au vendeur, en cas de défaillance des héritiers, de faire saisir le logement et de le faire vendre aux enchères pour récupérer son dû.
            La clause résolutoire Si les héritiers ne paient plus, le vendeur peut faire annuler la vente devant le tribunal, récupérer son bien et conserver les sommes versées.

About The Author

Laisser un commentaire

TV SUD / 13600 TV 2017-2025 Copyright © All rights reserved. | Newsphere par AF themes