Le viager, c’est une vente immobilière un peu particulière
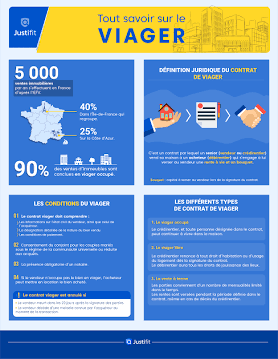
Le viager, c’est une vente immobilière un peu particulière : au lieu de payer la totalité du prix de la maison le jour de la signature, l’acheteur verse une somme initiale puis une rente mensuelle jusqu’au décès du vendeur.
C’est un contrat basé sur un « aléa » : personne ne sait à l’avance combien de temps la rente sera versée.
Comment ça se compose financièrement ?
La transaction s’articule généralement autour de deux montants :
-
Le bouquet : Une somme de capital versée cash le jour de la signature chez le notaire (en général entre 20 % et 30 % de la valeur du bien, mais c’est librement négociable).
-
La rente viagère : Un montant versé tous les mois au vendeur jusqu’à sa mort. La rente est calculée par le notaire en fonction du capital restant, de la valeur du bien, de l’âge et de l’espérance de vie théorique du vendeur.
Les deux grands types de viager
-
Le viager occupé (90 % des cas) : Le vendeur conserve le droit d’habiter chez lui (droit d’usage et d’habitation) jusqu’à la fin de sa vie. L’acheteur ne peut pas y habiter ni le louer tant que le vendeur y vit. Une décote d’occupation est appliquée sur la valeur du bien lors du calcul.
-
Le viager libre : L’acheteur dispose du bien immédiatement dès la signature (pour y habiter ou le louer). Il n’y a pas de décote d’occupation, donc les rentes sont plus élevées.
Mettre sa maison en viager : avantages et inconvénients
| Pour le vendeur (créditrentier) | Pour l’acheteur (débirentier) |
| Complément de revenu à vie garanti (indexé sur l’inflation). | Accès à la propriété sans passer par un crédit bancaire traditionnel. |
| Possibilité de rester chez soi tout en débloquant son patrimoine. | Prix d’achat réel dépendant de la longévité du vendeur. |
| Fiscalité avantageuse sur la rente (abattement de 30 % à 70 % selon l’âge au moment de la vente). | Le bien en viager occupé ne peut pas être occupé immédiatement. |
Les garanties légales
Pour protéger le vendeur contre le risque d’impayé, le notaire inscrit deux clauses indispensables dans le contrat : une hypothèque légale sur le bien et une clause résolutoire, qui permet au vendeur de annuler la vente et de récupérer sa maison (tout en gardant les sommes déjà versées) si l’acheteur cesse de payer la rente.
Que se passe-t-il pour les héritiers lorsqu’on vend sa maison en viager ?
Lorsqu’un propriétaire vend sa maison en viager, l’impact sur les héritiers est direct et important, tant sur le plan du patrimoine immobilier que des rentes et des dettes.
1. Le bien immobilier sort définitivement du patrimoine
-
L’habitation ne fait plus partie de la succession : À la signature de la vente chez le notaire, le logement est transféré à l’acheteur (le débirentier). Au décès du vendeur, les héritiers ne récupèrent pas le logement et n’ont aucun droit dessus.
-
Aucun accord des héritiers n’est nécessaire : Un propriétaire capable a le droit de vendre ses biens comme il le souhaite. Il n’a pas besoin de l’autorisation de ses enfants ou héritiers pour vendre en viager.
2. Ce qu’il advient du bouquet et des rentes
-
Le bouquet : La somme versée cash le jour de la vente entre dans le patrimoine du vendeur. Si ce capital n’est pas entièrement dépensé au moment du décès, ce qu’il en reste fait partie de l’actif successoral transmis aux héritiers.
-
Les rentes versées : Les rentes mensuelles servent généralement à financer le quotidien, la retraite ou les soins du vendeur. Ce qui n’a pas été consommé réintègre la succession sous forme d’épargne.
-
Extinction de la rente : La rente s’arrête au décès du vendeur (créditrentier). Les héritiers n’ont aucun droit à percevoir les rentes futures.
3. Les rares cas où les rentes sont transmises aux héritiers
Il existe deux exceptions où une rente peut être transmise :
-
Rente réversible sur deux têtes (ex. un couple) : Si un des deux conjoints décède, le conjoint survivant continue de percevoir 100 % (ou le pourcentage prévu) de la rente. Les enfants n’en bénéficient qu’après le décès du second parent (et uniquement sous forme d’héritage de l’épargne restance).
-
Arriérés de rentes impayées : Si l’acheteur avait des retards de paiement de la rente au moment du décès du vendeur, la créance est transmise aux héritiers. Ce sont eux qui devront réclamer le paiement des sommes dues à l’acheteur.
4. Attention aux risques de contestation par les héritiers
Dans certains cas précis, les héritiers peuvent attaquer la vente en justice :
About The Author