Qu’est-ce que la dette publique ?
la France n’a pas voté un seul budget en équilibre depuis 1974📊La dette publique désigne l’ensemble des emprunts contractés par les administrations publiques (l’État, les collectivités territoriales et les organismes de sécurité sociale) qui n’ont pas encore été remboursés.Actuellement, la situation s’articule autour de plusieurs dynamiques complexes :📊 La France fait face à une crise de la dette souveraine et des tensions financières historiques, avec des taux d’emprunt à 10 ans avoisinant 4,5 % à 5 %, au plus haut depuis 2002, et un écart record avec l’Allemagne
1. Sur le plan économique et budgétaire
-
Grave contrainte sur les finances publiques : La trajectoire de la dette publique et le déficit budgétaire (autour de 5 % du PIB) restent au cœur de toutes les tensions politiques. Les marchés financiers et les institutions européennes mettent la pression pour obtenir des réductions de dépenses significatives.
-
Croissance au ralenti : La croissance du PIB reste très modeste pour 2026 (autour de 0,4 % à 0,7 % selon les révisions de l’INSEE et du gouvernement). Cela s’explique par la stagnation des investissements et les répercussions de tensions géopolitiques mondiales.
-
Marché du travail et pouvoir d’achat : Bien que l’inflation se soit stabilisée autour de 1,5 à 2 % par rapport aux pics des années précédentes, le marché de l’emploi connaît un léger essoufflement avec un chômage qui repart légèrement à la hausse (autour de 8,3 %).
2. Sur le plan politique et institutionnel
-
Assemblée morcelée : Depuis les législatives de 2024, l’absence de majorité absolue crée une gouvernance complexe et instable. Chaque projet de loi — en particulier les budgets ou les réformes fiscales — nécessite des compromis délicats ou l’usage répété de dispositifs constitutionnels (comme le 49.3).
-
Climat sociopolitique tendu : La polarisation de la vie politique reste très forte. Les débats sur les retraites, l’immigration, la transition écologique et la justice fiscale continuent de diviser profondément l’opinion publique.
3. Sur les enjeux structurels et sociétaux
-
La transition écologique : C’est l’un des plus grands défis opérationnels. La France doit accélérer sa décarbonation (énergie nucléaire, renouvelables, rénovation thermique des logements, aides aux véhicules propres) tout en veillant à l’acceptabilité sociale et au coût financier pour les ménages.
-
Les services publics sous tension : La santé (déserts médicaux, situation des hôpitaux publics), l’éducation nationale et le logement font l’objet de fortes préoccupations sociétales.
Cette envolée des taux d’emprunt à 10 ans (OAT) autour de 4,5 % à 4,9 % et le creusement du spread avec le Bund allemand (au-delà des 130 points de base) traduisent une détérioration marquée de la perception du risque souverain français par les marchés financiers.
Les facteurs de cette tension
-
Dette publique record : La dette frôle les 3 600 milliards d’euros, atteignant près de 119 % du PIB.
-
Pression des agences et dégradation de signature : Les doutes sur la capacité à réduire durablement le déficit (supérieur à 5 % du PIB) entraînent des révisions de notation financière.
-
Contexte politique et budgétaire : La difficulté d’adopter des réformes de structure et des coupes budgétaires strictes sans majorité nette à l’Assemblée entretient l’incertitude des investisseurs.
Les conséquences directes
-
Alourdissement du service de la dette : La charge d’intérêt devient l’un des tout premiers postes de dépenses de l’État. Selon la Cour des comptes, une hausse prolongée des taux renchérit le budget de plusieurs milliards d’euros par an à moyen terme.
-
Effet de contagion : Les taux d’État servant de référence, la hausse se répercute directement sur le coût des crédits aux entreprises et des emprunts immobiliers pour les ménages.
-
Marges de manœuvre restreintes : L’État est contraint de faire des arbitrages douloureux entre réductions de dépenses publiques, réformes sectorielles et hausse de la pression fiscale.
Pour comprendre comment la France a accumulé près de 3 600 milliards d’euros de dette publique (environ 118 % à 119 % du PIB en 2026), il faut remonter le fil d’un mécanisme structurel qui dure depuis un demi-siècle.
En réalité, la France n’a pas voté un seul budget en équilibre depuis 1974. Cette dette est la superposition de trois grands facteurs :
1. Des déficits publics devenus structurels
Chaque année, l’État dépense plus d’argent qu’il n’en récolte en impôts et taxes. Pour combler ce trou annuel (le déficit), il emprunte.
-
Le poids des dépenses publiques : La France détient l’un des taux de dépenses publiques les plus élevés au monde (autour de 56 % à 57 % du PIB). Ces dépenses financent le modèle social (santé, retraites, allocations), le fonctionnement de l’État et les services publics (éducation, sécurité, transports).
-
L’effet boule de neige : Quand la dette accumulée devient très élevée, les intérêts de la dette (le « service de la dette ») augmentent. L’État doit alors emprunter de l’argent uniquement pour payer les intérêts des emprunts précédents. Avec des taux autour de 4,5 %, la charge de la dette devient l’un des premiers budgets de l’État.
2. La réponse aux crises successives par l’endettement
À chaque crise majeure, les gouvernements successifs ont choisi de soutenir massivement l’économie par l’emprunt au lieu de laisser les revenus s’effondrer :
-
2008 (Crise des subprimes) : Plan de relance et soutien aux banques pour éviter un effondrement financier. La dette passe d’environ 64 % du PIB en 2007 à près de 85 % en 2010.
-
2020-2021 (Crise du Covid-19) : La stratégie du « quoi qu’il en coûte » (chômage partiel, fonds de solidarité, aides aux entreprises) puis le bouclier tarifaire sur l’énergie ont fait bondir la dette de 97 % à plus de 115 % du PIB en deux ans.
-
Les chocs d’inflation et la remontée des taux (2022-2026) : La fin de la période des « taux zéro » ou négatifs pratiqués par la Banque Centrale Européenne (BCE) a brutalement renchéri le coût des nouvelles obligations émises par l’État.
3. Un décalage entre croissance et engagements
-
Une croissance faible : Pour qu’une dette diminue spontanément en proportion de la richesse nationale, il faut une croissance économique robuste. Or, la croissance française est restée modeste (souvent sous les 1 % à 1,5 % par an).
-
Des réformes difficiles : Réduire le déficit impose soit de baisser les dépenses (ce qui touche aux services publics ou aux prestations sociales), soit d’augmenter les impôts (dans un pays où le taux de prélèvements obligatoires est déjà très élevé). Les blocages politiques et sociaux ont souvent différé ces ajustements.
En résumé : la trajectoire de la dette en 20 ans
Période Dette en % du PIB Contexte principal 2007 64 % Avant la crise financière mondiale 2012 89 % Post-crise des subprimes et crise des dettes zone euro 2019 97 % Avant la pandémie de Covid-19 2021 113 % Après le « quoi qu’il en coûte » 2026 ~118 % Accumulation des déficits, hausse des taux et croissance faible La détention de la dette négociable de l’État français repose sur deux grands groupes d’investisseurs : les non-résidents et les résidents.
                  DÉTENU PAR LES NON-RÉSIDENTS (~56 %)
[====================================================------------------]
                  DÉTENU PAR LES RÉSIDENTS (~44 %)
1. Les investisseurs non-résidents (environ 56 %)
La majorité de la dette française est détenue par des acteurs financiers basés hors de France. C’est un taux particulièrement élevé par rapport à d’autres pays du G7 (comme le Japon ou les États-Unis), reflétant à la fois la très forte attractivité du marché obligataire français (l’OAT) et sa dépendance aux capitaux étrangers :
-
Les fonds de pension et assureurs étrangers : Ils recherchent des rendements stables et des actifs très liquides libellés en euros pour couvrir leurs engagements à long terme.
-
Les banques centrales et fonds souverains : De nombreux pays détiennent des obligations françaises dans leurs réserves de change.
-
Les fonds d’investissement internationaux (OPCVM, hedge funds) : Ils achètent la dette française pour des raisons de trading ou d’arbitrage.
Note : La répartition géographique exacte au cas par cas n’est pas publique, l’Agence France Trésor (AFT) ne publiant pas la liste détaillée par pays pour des raisons de confidentialité des marchés.
2. Les investisseurs résidents (environ 44 %)
Le reste de la dette est conservé au sein du système financier français :
-
Les compagnies d’assurance françaises : Elles sont les plus grandes détentrices résidantes via les contrats d’assurance-vie en euros. Lorsque des particuliers ouvrent un fonds en euros, l’assureur place une part majeure de ces sommes en titres de dette de l’État.
-
La Banque de France (et l’Eurosystème / BCE) : Une part significative a été rachetée sur le marché secondaire lors des programmes d’assouplissement quantitatif (QE) pour soutenir l’économie européenne.
-
Les banques françaises : Elles conservent des obligations d’État dans leurs fonds propres et pour gérer leur trésorerie.
-
Les fonds d’investissement (OPC) et autres résidents : Organismes de placement collectif français détenant des portefeuilles obligataires.
Rembourser une dette de 3 600 milliards d’euros en 10 ans imposerait de rembourser 360 milliards d’euros de principal par an, auxquels s’ajoutent environ 100 à 150 milliards d’euros d’intérêts annuels (au taux actuel de ~4,5 %).
Cela exigerait un budget annuel de remboursement d’environ 500 milliards d’euros, soit l’intégralité des recettes fiscales annuelles de l’État. En pratique, aucun État ne rembourse l’intégralité de sa dette nominale. Les nations stabilisent et désendettent leur économie en réduisant le ratio Dette / PIB.
Pour ramener ce ratio à un niveau soutenable en 10 ans, trois leviers complémentaires sont nécessaires :
1. Dégager un excédent budgétaire primaire (Réduction des dépenses et fiscalité)
L’État doit couvrir toutes ses dépenses de fonctionnement et une partie de ses intérêts sans réemprunter.
-
Maîtrise des dépenses publiques : Restructuration des dépenses de fonctionnement, ciblage des prestations sociales et réformes structurelles (retraites, gestion des services publics).
-
Optimisation des recettes : Élargissement de la base fiscale, lutte contre l’évasion fiscale ou ajustements ciblés des prélèvements sans étouffer l’activité économique.
2. Stimuler la croissance économique ($PIB$)
Si le PIB augmente plus vite que la dette, le ratio Dette / PIB diminue naturellement.
-
Investissements stratégiques : Gain de productivité via l’innovation, la décarbonation, l’industrie et la recherche.
-
Attractivité et emploi : Hausse du taux d’emploi (plus de cotisants et de contribuables) pour augmenter mécaniquement les recettes de l’État.
3. Utiliser l’effet de l’inflation contrôlée
Une inflation modérée (autour de 2 %) augmente le PIB nominal (en euros courants) et les recettes fiscales (TVA, impôts), ce qui réduit le poids relatif du stock de dette passé.
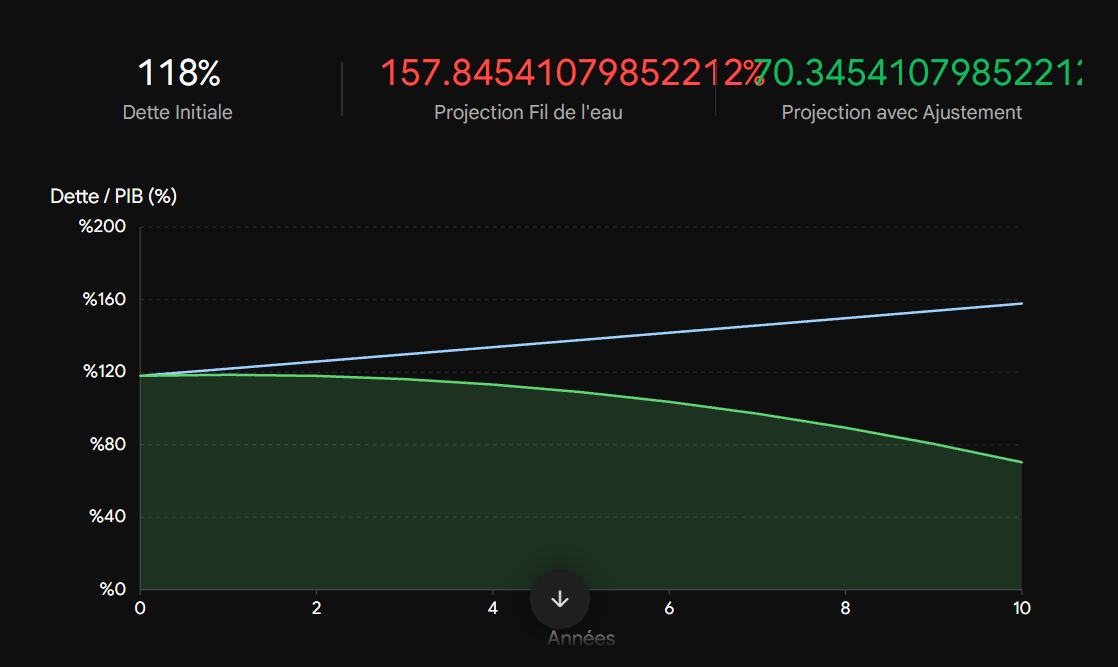
Modélisation d’une trajectoire de désendettement sur 10 ans
Voici une simulation ajustables montrant la trajectoire du ratio Dette / PIB sur 10 ans selon le solde budgétaire primaire, la croissance du PIB et le taux d’intérêt moyen.
-
-
-
About The Author